Un expediente por contribuyente: ordenado, buscable y completo

Estructura, nombres, XML, OCR y plazos de conservación: siete prácticas para que cualquiera de tu despacho fiscal encuentre un comprobante o un acuse en minutos.
En un despacho fiscal, el mes de declaraciones no se pierde por falta de conocimiento sino por falta de papel: la constancia de situación fiscal está en un correo, el acuse de marzo en el escritorio de alguien, los XML en una carpeta que nadie recuerda cómo se llama. Cuando llega un requerimiento o una aclaración, el tiempo se va en buscar, no en responder. Estas prácticas ordenan el expediente de cada contribuyente para que lo encuentre cualquiera del equipo.
1. Una estructura única para todos los contribuyentes
Define una sola estructura de carpetas y úsala siempre: Identidad (constancia, e.firma vigente, poderes), Ejercicio AAAA con subcarpetas por mes, Comprobantes, Declaraciones y acuses, Correspondencia con la autoridad. Si cada contador inventa su orden, el expediente sólo lo entiende quien lo armó.
2. Nombres de archivo que se explican solos
Una convención como AAAA-MM_tipo_descripcion (por ejemplo 2026-03_acuse_declaracion-provisional.pdf) permite ordenar y buscar sin abrir nada. Evita «scan0012.pdf» y «final_v2_ok.pdf».
3. Los CFDI entran completos, no sólo el PDF
El XML es el comprobante; el PDF es su representación. Guarda ambos y, si descargas del SAT de forma masiva, registra qué periodo cubriste para saber qué falta. Revisa cada mes que lo emitido y lo recibido coincida con lo que esperas ver.
4. Todo lo escaneado debe poder buscarse
Un acuse escaneado como imagen es un archivo que sólo se encuentra por su nombre. Aplica OCR a lo que llega en papel o en foto para poder buscar por RFC, línea de captura o folio. Ese texto sólo es útil si el OCR se revisa por muestreo: una cifra mal leída es peor que un documento sin texto.
5. Declaración y comprobante de pago, juntos
Archiva el acuse de cada declaración junto con el comprobante de pago correspondiente y anota el periodo. Así, ante una diferencia entre lo calculado y lo presentado, tienes el origen de cada cifra en el mismo lugar.
6. Plazos de conservación, definidos por regla general
El Código Fiscal de la Federación prevé, como regla general, conservar la contabilidad y su documentación comprobatoria por cinco años contados desde la presentación de las declaraciones relacionadas, con supuestos especiales que modifican el cómputo. Establece una política interna por tipo de documento, confirma los supuestos aplicables en el texto vigente y no destruyas nada sin registrar quién lo autorizó.
7. Una persona responsable y una revisión periódica
Cada expediente tiene un responsable. Una vez por trimestre, haz una revisión corta: ¿está la constancia vigente?, ¿están todos los acuses del periodo?, ¿hay correspondencia de la autoridad sin atender? Veinte minutos por contribuyente evitan semanas de reconstrucción.
Cómo se ve en Iurefficient
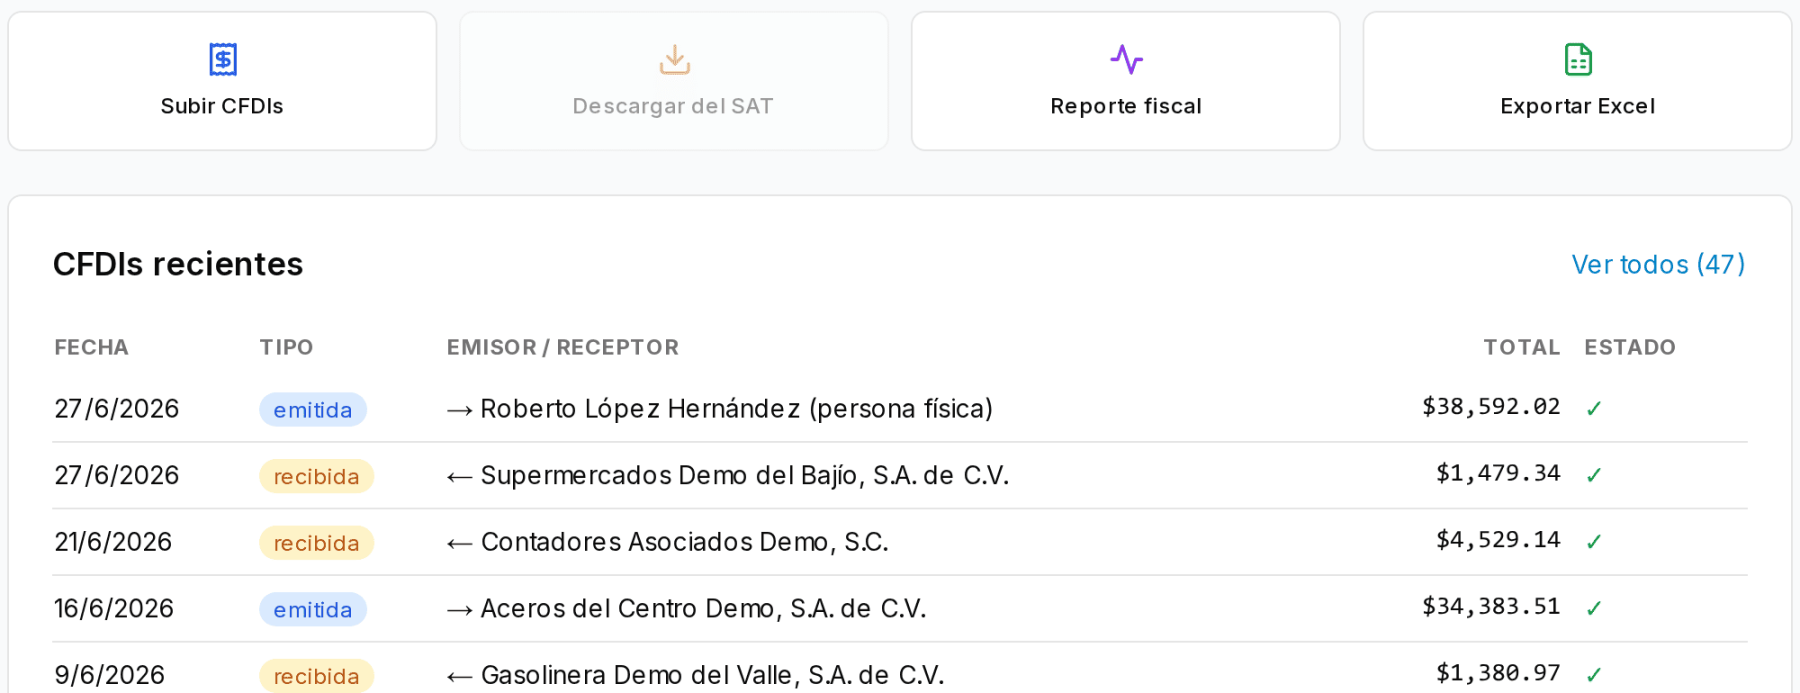
En el módulo fiscal de Iurefficient cada contribuyente tiene su propia ficha: desde ahí se suben los CFDI, se descargan del SAT cuando la e.firma está cargada, se genera el reporte fiscal y se exporta a Excel. Los comprobantes recientes quedan a la vista, con tipo (emitida o recibida), contraparte, total y estado.
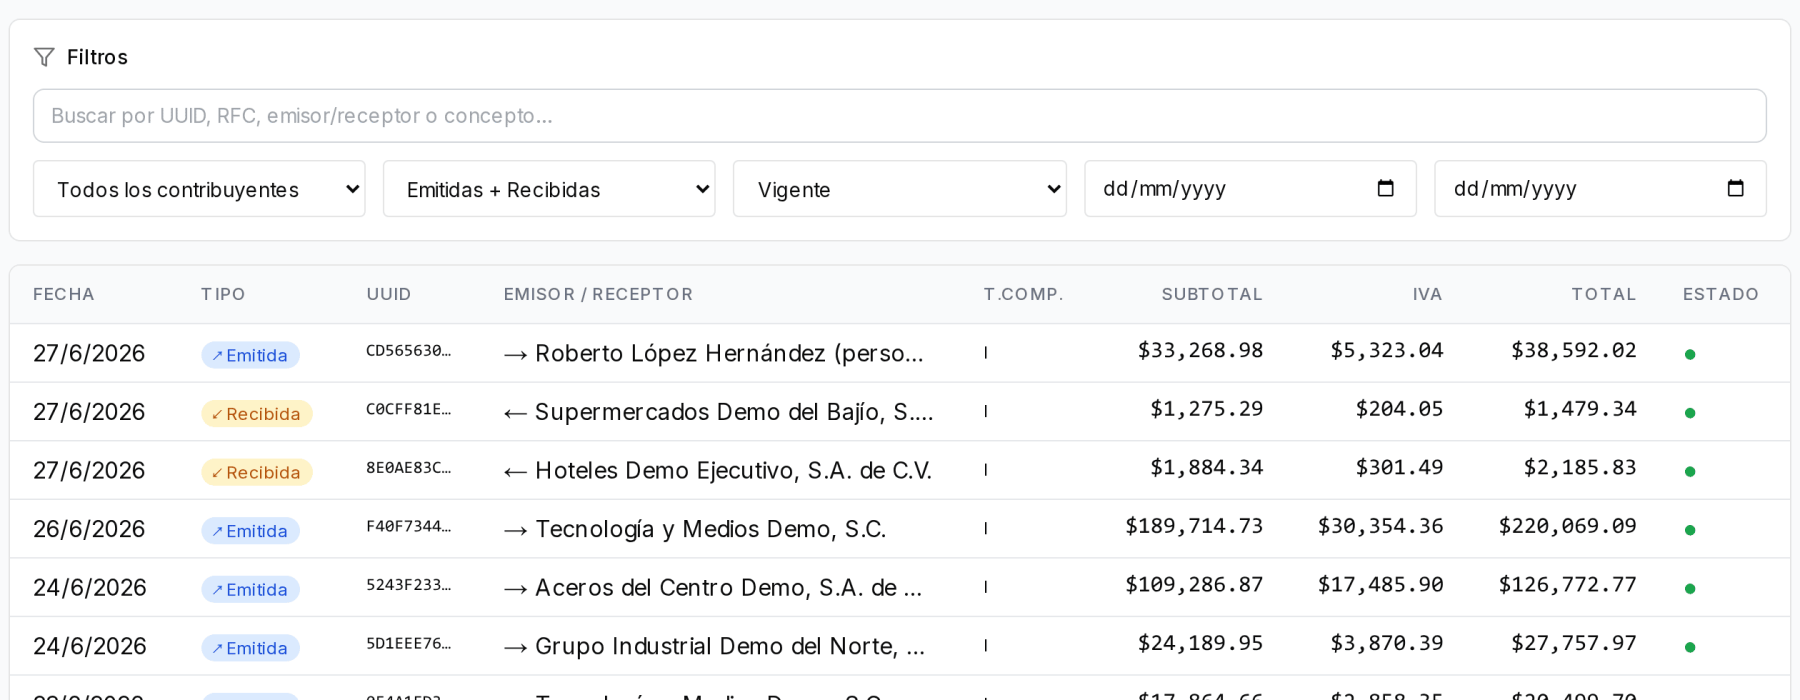
La lista general de CFDI permite buscar por UUID, RFC, emisor o receptor y concepto, y filtrar por contribuyente, tipo, estado y fechas, de modo que localizar un comprobante deja de ser una expedición por carpetas.
Este artículo es informativo y no sustituye la asesoría profesional sobre un caso concreto.
¿Quieres ver Iurefficient en acción?
Agenda una demostración o empieza tu prueba gratuita hoy mismo.
Solicitar demo