Conciliar CFDI emitidos y recibidos antes de declarar

Una factura que falta, una cancelada o una PPD sin complemento mueven tu IVA e ISR del mes. Siete prácticas para conciliar los CFDI antes de declarar.
La declaración mensual rara vez se complica por el cálculo; se complica por los datos. Una factura emitida que nunca llegó al contador, una recibida que el proveedor canceló después, un pago en parcialidades sin su complemento: cada una mueve el IVA o el ISR del mes, y casi siempre se descubre cuando ya se presentó. Conciliar los CFDI antes de declarar convierte esas sorpresas en una revisión de una hora.
1. Parte de lo que el SAT ve, no sólo de lo que tienes en casa
Tus archivos XML son tu versión; el SAT tiene la suya. La descarga masiva con e.firma permite traer los comprobantes emitidos y recibidos por rango de fechas y compararlos contra lo que ya registraste. Hazla por separado para emitidos y recibidos, y por mes, para que una diferencia tenga siempre un periodo acotado.
2. Concilia por UUID, no por importe
Dos facturas pueden tener el mismo monto y fecha; el UUID es único. Cruza ambas listas por folio fiscal y revisa tres grupos: lo que está en el SAT y no en tu contabilidad, lo que está en tu contabilidad y no en el SAT, y lo que está en los dos pero con importes distintos.
3. Revisa el estado, no sólo la existencia
Un CFDI puede existir y estar cancelado. Antes de acreditar o deducir, confirma que sigue vigente; si lo cancelaron después de que lo registraste, el mes ya declarado queda con un dato que dejó de ser válido. Para cancelar, el esquema vigente puede requerir la aceptación del receptor, así que conviene revisar también las solicitudes pendientes en tu buzón tributario.
4. Sigue los CFDI con método PPD hasta su complemento de pago
Cuando una factura se emite con pago en parcialidades o diferido (PPD), el cobro o pago se documenta con un complemento de recepción de pagos. Para efectos de IVA, lo que cuenta es lo efectivamente pagado, así que una factura PPD sin su complemento no debería tratarse igual que una pagada. Lleva una lista de PPD abiertas y ciérrala cada mes.
5. Verifica que cada gasto cumpla lo que pide la deducción
Además del CFDI vigente, el artículo 27 de la LISR pide, por ejemplo, que ciertos pagos de más de $2,000 se hagan por medios bancarizados. Una conciliación útil no se detiene en «existe la factura»: marca también los gastos cuyo pago no puedes demostrar. Consulta el texto vigente de la ley o a tu contador para los supuestos que apliquen a tu caso.
6. Corrige antes de declarar, y deja constancia
Pide al proveedor la reposición del comprobante que falta o está mal, registra lo que encontraste y quién lo resolvió. Si ya declaraste y aparece una diferencia, comparar lo calculado contra lo declarado te dice cuánto cambia el resultado antes de decidir si procede una complementaria.
7. Haz de esto un calendario, no un rescate
Elige un día fijo cada mes (por ejemplo, el quinto día hábil) para descargar, conciliar y cerrar PPD. Hecho mensualmente, la conciliación toma poco; acumulada hasta la anual, es un proyecto.
Cómo se ve en Iurefficient
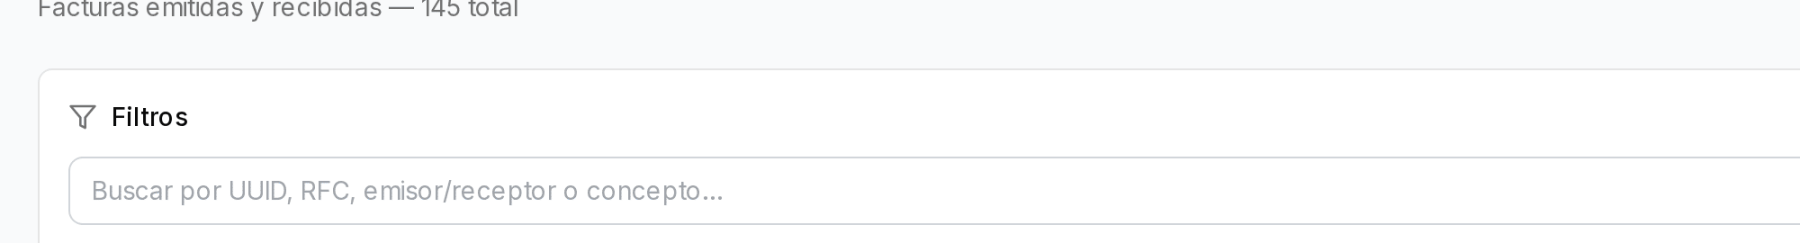
El módulo fiscal reúne los CFDI emitidos y recibidos en una sola lista, que se puede cargar subiendo XML o descargando del SAT con la e.firma del contribuyente. Se filtra por contribuyente, tipo (emitidas, recibidas o ambas), estado y rango de fechas, o se busca por UUID, RFC o concepto.
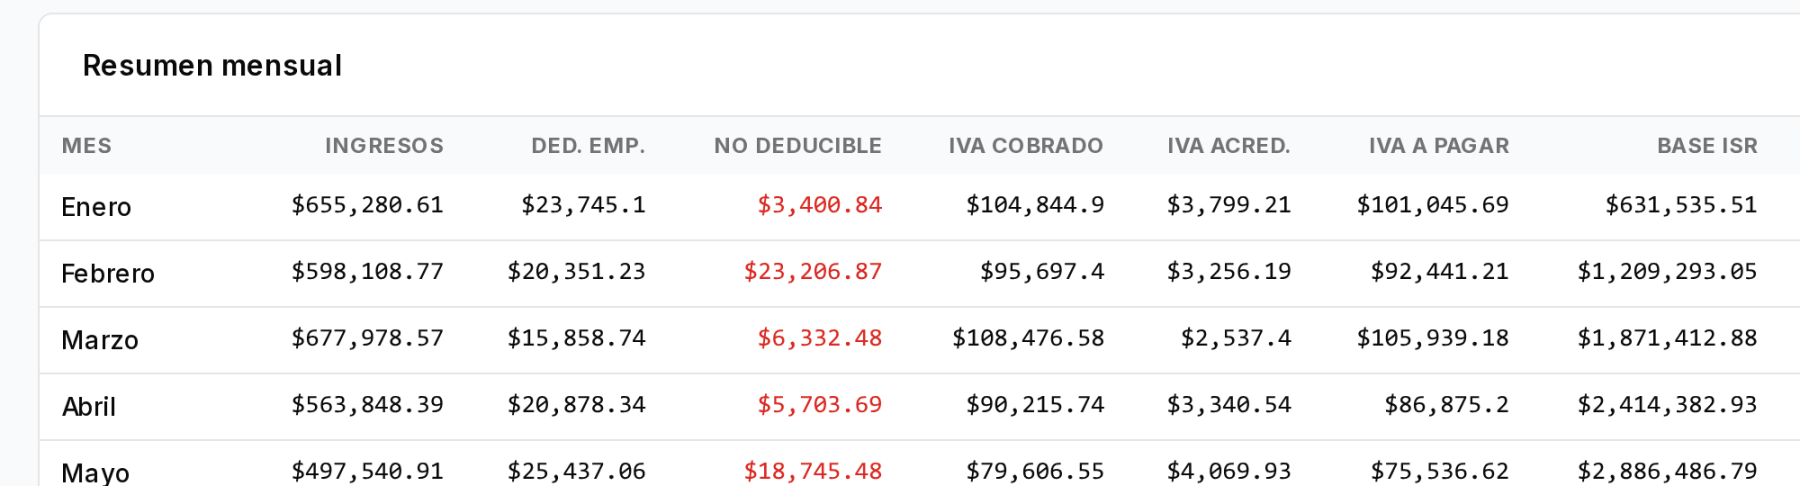
El reporte de ISR/IVA muestra por mes los ingresos, las deducciones, el IVA cobrado, acreditable y por pagar, el ISR provisional, y una columna para lo declarado con su diferencia, que sirve para comparar tu cálculo contra lo que presentaste.
Este artículo es informativo y no sustituye la asesoría profesional sobre un caso concreto.
¿Quieres ver Iurefficient en acción?
Agenda una demostración o empieza tu prueba gratuita hoy mismo.
Solicitar demo