Calendario de obligaciones fiscales: ningún vencimiento por sorpresa

El vencimiento que se pierde casi nunca es el desconocido, sino el que vivía en la memoria de alguien. Siete prácticas para un calendario fiscal que el despacho entero pueda consultar.
El vencimiento que se pierde casi nunca es el desconocido. Es el que «ya sabíamos» y que vivía en la memoria de alguien, en una hoja de cálculo que nadie abrió esa semana o en un recordatorio personal de quien estaba de vacaciones. Un calendario de obligaciones sirve cuando el despacho puede contestar, sin buscar, qué vence esta semana, de qué cliente y quién lo tiene.
Estas son las prácticas que más ayudan a un despacho fiscal o a un área contable con varios contribuyentes.
1. Un solo calendario, por contribuyente
Cada contribuyente tiene obligaciones distintas según su régimen, su actividad y lo que tenga registrado ante el SAT. Armar el calendario de cada uno desde su opinión de cumplimiento y su constancia de situación fiscal evita aplicar a todos la misma lista genérica. Guárdalo en un lugar único y compartido, no en la bandeja de cada persona.
2. Las fechas recurrentes, de una vez para todo el año
Los pagos provisionales de ISR e IVA se presentan, como regla general, a más tardar el día 17 del mes siguiente al periodo, y la DIOT se presenta a más tardar el mes inmediato posterior al periodo que corresponde (mensual o semestral, según la opción del contribuyente). Las declaraciones anuales tienen su propia fecha: en general, marzo para personas morales y abril para personas físicas. Captura las fechas del año completo en enero, y revisa en el portal del SAT y en la resolución miscelánea vigente si algo cambió.
2.1 Cuando el día 17 cae en inhábil
El calendario debe guardar la fecha ya recorrida, no la regla. Que cada persona calcule el día hábil «de memoria» es una fuente segura de errores.
3. Dos fechas por obligación: la interna y la legal
La fecha legal es el último día. La interna es la que le pones al equipo: normalmente tres a cinco días hábiles antes, para tener margen si falta un CFDI, si el cliente no mandó el estado de cuenta o si el portal del SAT falla ese día. El calendario cuenta como bien armado cuando el equipo trabaja contra la fecha interna.
4. Un responsable con nombre y un suplente
«El área» no presenta declaraciones. Cada obligación necesita una persona responsable y otra que pueda tomarla si la primera falta. Si el suplente no existe, el calendario solo está registrando el riesgo.
5. Avisos escalonados, no uno solo
- Al abrir el periodo: qué hay que reunir (facturas, nómina, estados de cuenta).
- A la mitad: qué falta todavía.
- En la fecha interna: ¿está lista la revisión?
- Un día antes de la fecha legal: solo para lo que siga abierto.
Un aviso único la víspera es tarde; cinco avisos para todo, con el tiempo, se ignoran. Conviene que el último solo salga si algo sigue pendiente.
6. Cerrar con la evidencia, no solo con la casilla
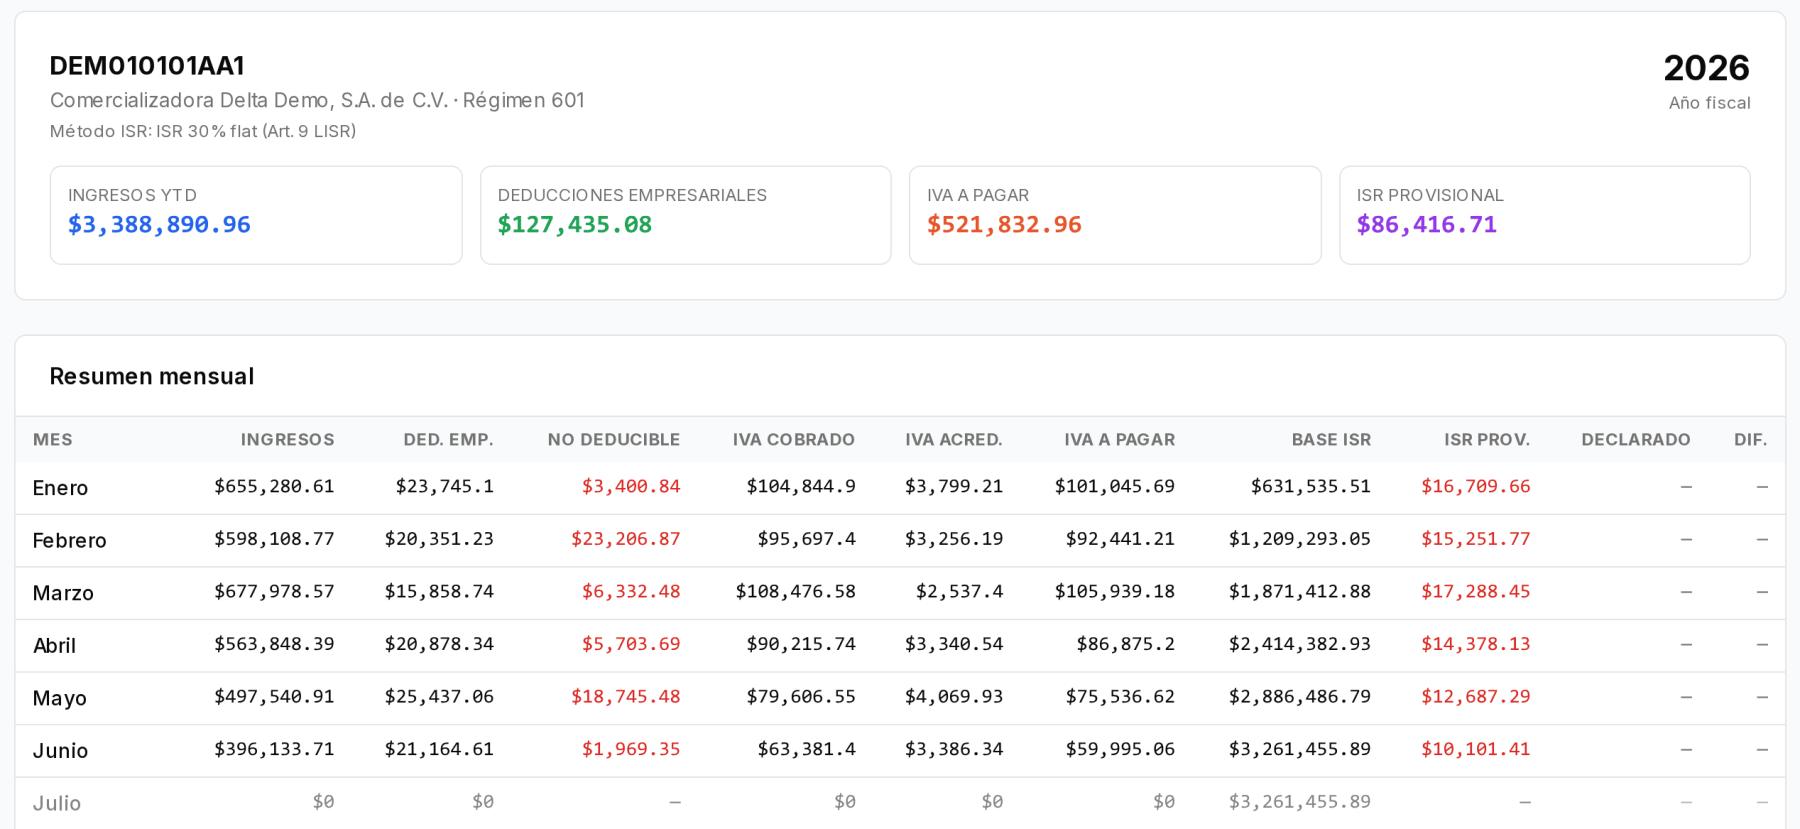
Una obligación está cumplida cuando existen el acuse y, si hubo pago, el comprobante. Guárdalos junto a la obligación del periodo. Cuando el contador y el sistema difieren, esa evidencia permite saber cuánto se declaró y cuánto se pagó de verdad, y en qué mes aparece la diferencia.
7. Una revisión semanal de diez minutos
Una junta corta cada semana: qué vence en los próximos diez días, qué está en riesgo y qué se bloqueó. No requiere más herramientas que un calendario honesto.
Cómo se ve en Iurefficient
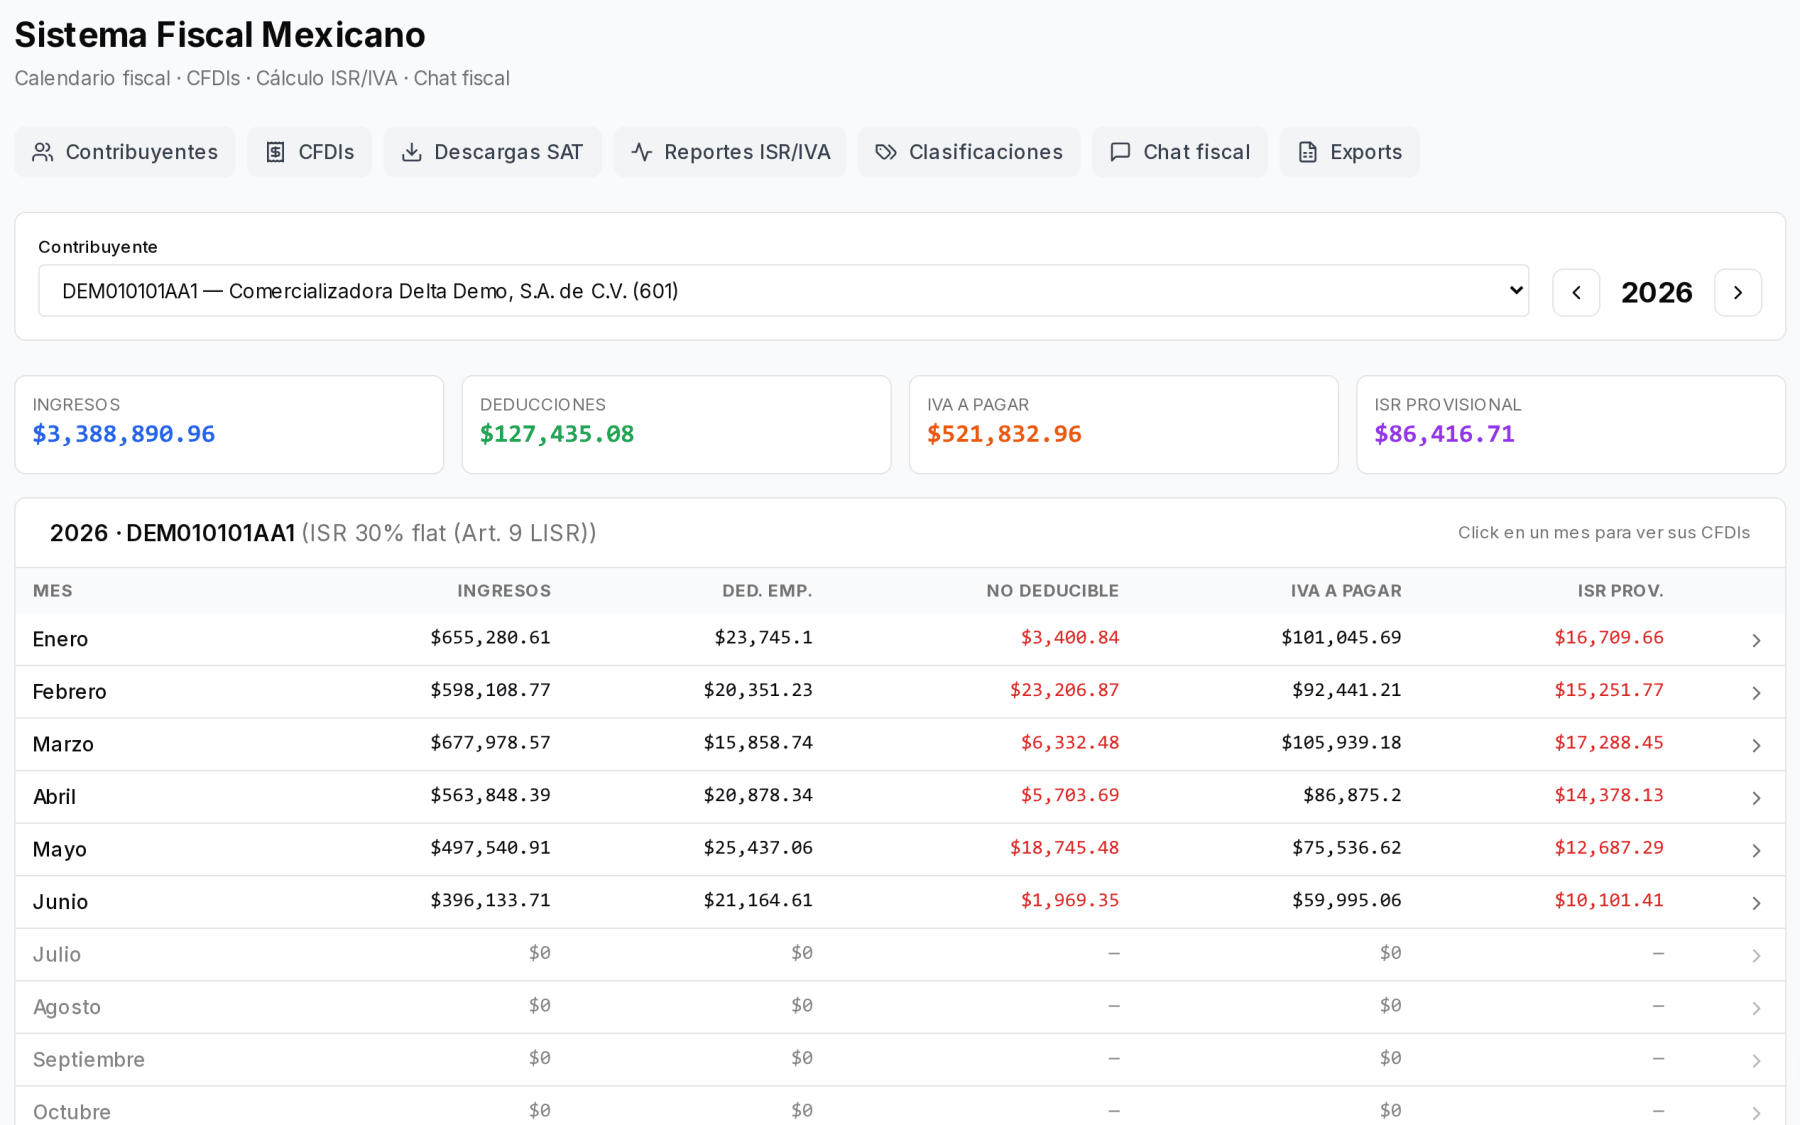
El módulo Sistema Fiscal Mexicano trabaja por contribuyente y por año. En el resumen de cada contribuyente aparece mes por mes lo que va de ingresos, deducciones, IVA a pagar e ISR provisional, calculado desde sus CFDI, para saber qué cifra viene antes de que llegue la fecha.
En Reportes ISR / IVA se captura lo que realmente se declaró y se pagó, y la tabla muestra la diferencia contra el cálculo. Es la evidencia del punto 6.
Los vencimientos del equipo se llevan como tareas y plazos del proyecto, con responsable, y las alertas programadas pueden avisar por la campana, el correo o el teléfono, a la hora que cada quien elija.
Este artículo es informativo y no sustituye la asesoría profesional sobre un caso concreto.
¿Quieres ver Iurefficient en acción?
Agenda una demostración o empieza tu prueba gratuita hoy mismo.
Solicitar demo